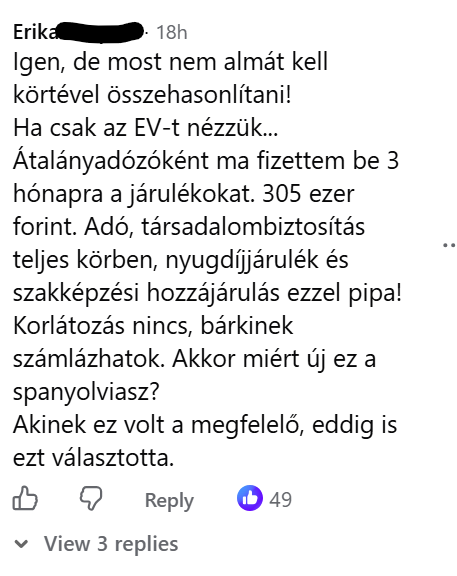
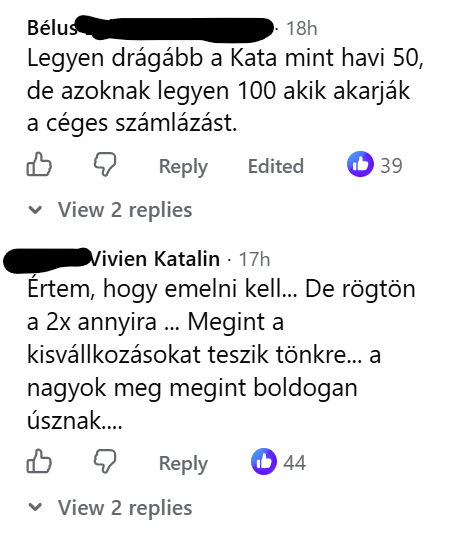
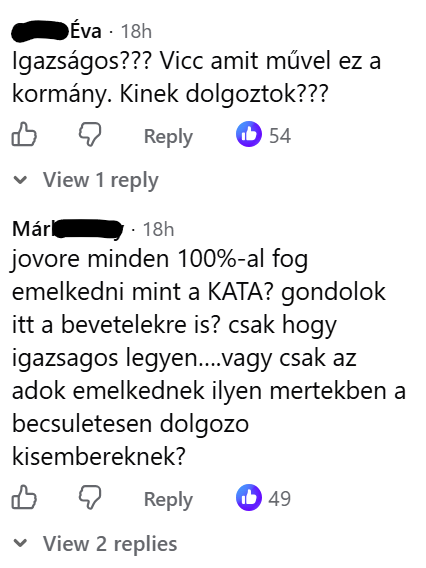
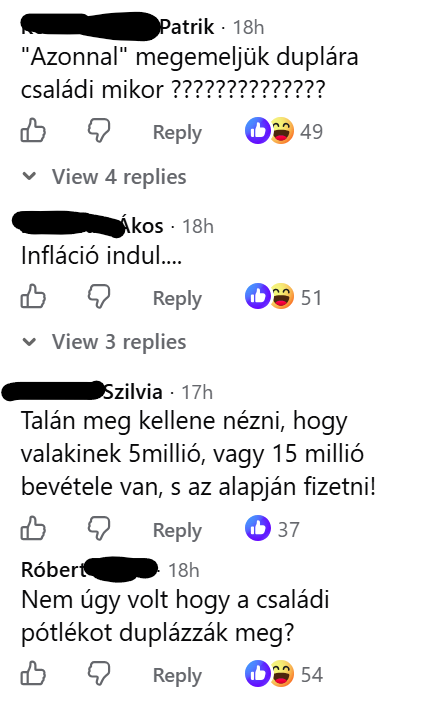
Mások nem önmagában a kata emelését, hanem annak egységes összegét kifogásolták. Szilvia szerint különbséget kellene tenni az ötmilliós és a tizenötmilliós éves bevételt elérő vállalkozók között. Béla azt javasolta, hogy a kizárólag magánszemélyeknek számlázók terhe maradjon alacsonyabb, a céges számlázás lehetőségéért pedig kelljen magasabb összeget fizetni.
Bújtatott foglalkoztatás
Akadt ugyanakkor olyan hozzászóló is, aki éppen a cégeknek történő számlázás újbóli engedélyezésében látott problémát. Róbert egy 22 millió forintos éves bevételű, lényegében egyetlen vállalatnak dolgozó vállalkozó példáján keresztül azt vetette fel, hogy az új rendszer ismét vonzóvá teheti a munkaviszony vállalkozói szerződéssel történő kiváltását.
Ez nem csak a kommentelőkben merült fel. A G7 friss elemzése szerint az új kata és a hagyományos munkaviszony adóterhelése között továbbra is akkora lehet a különbség, amely ösztönözheti a bújtatott foglalkoztatást.
A kérdés azért különösen érdekes, mert 2022-ben éppen a bújtatott foglalkoztatás visszaszorítása volt az egyik fő oka annak, hogy a Fidesz-kormány radikálisan átalakította a katát. A Magyar Nemzeti Bank akkori elemzése szerint a jogalkotói szándék elsősorban annak az adóoptimalizálási gyakorlatnak a felszámolása volt, amelyben a kedvező adózású vállalkozói jogviszonnyal váltották ki a jóval magasabb közterhekkel járó munkaviszonyt.
 |  |
A 2022. szeptember 1-jén életbe lépett szabályozás ezért kizárta a katából a mellékállású vállalkozókat, és – a taxisok kivételével – lényegében megszüntette a cégeknek történő katás számlázást. Az új adónemet olyan csak főfoglalkozású egyéni vállalkozók választhatták, akik magánszemélyektől szereztek bevételt.
A szigorítás előtt a kata rendkívül népszerűvé vált: 2015 és 2021 között mintegy 130 ezerről 450 ezerre emelkedett a katások száma, miközben egyre komolyabb problémaként merült fel az adónem visszaélésszerű, bújtatott foglalkoztatásra történő alkalmazása.
 |  |