A fizikai valóság súlya: miért van mégis szükség a készpénzre?
A csillogó digitális jövőnek azonban megvannak a maga árnyoldalai is, amelyek miatt a készpénz teljes felszámolása komoly kockázatokat hordoz. Az egyik legégetőbb probléma a pénzügyi és digitális kirekesztés. A társadalom legsebezhetőbb csoportjai – az idősek, a hajléktalanok, a mélyszegénységben élők vagy a digitálisan analfabéták – gyakran nem rendelkeznek bankszámlával, stabil interneteléréssel vagy okostelefonnal.
Egy teljesen készpénzmentes világban ezek az emberek gyakorlatilag képtelenné válnának az alapvető élelmiszerek vagy szolgáltatások megvásárlására, ami a társadalmi egyenlőtlenségek további mélyüléséhez vezet.
A másik kritikus pont a technológiai függőség és a rendszerszintű sérülékenység. A digitális fizetés tökéletesen működik mindaddig, amíg van áram, stabil internetkapcsolat és működnek a banki szerverek. Azonban egy kiterjedt kibertámadás, egy szoftveres összeomlás vagy egy hosszabb áramkimaradás pillanatok alatt képes megbénítani egy egész ország kereskedelmét. A készpénz ezzel szemben nem igényel hálózatot, elektromos áramot, azonnali és univerzális csereeszköz marad bármilyen válsághelyzetben.
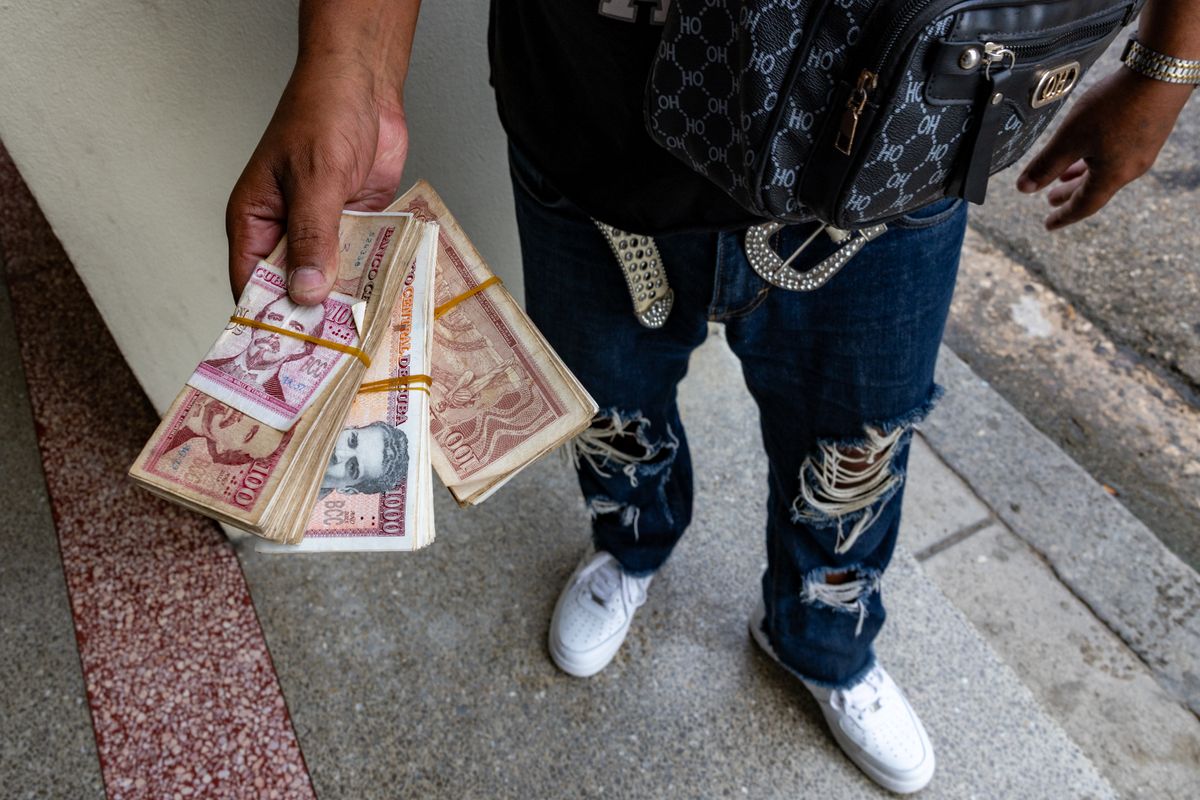
A pszichológusok és a viselkedési közgazdászok egy harmadik, finomabb veszélyre is figyelmeztetnek: a túlköltekezés csapdájára. Kutatások igazolják, hogy a fizikai pénz elköltésekor az ember valódi, pszichés „fájdalmat” érez, amikor látja, hogy a papírbankjegy elhagyja a kezét. A bankkártya vagy a telefon érintésekor ez a gát elvész, a pénz absztrakttá válik, ami sokakat felelőtlen költekezésbe, adósságspirálba és impulzusvásárlásokba sodor. Ehhez társulnak a magánéleti aggályok is: sokan nem szeretnék, ha a bankok, tech-óriások vagy a kormányzat minden egyes kávé- vagy könyvvásárlásuk pontos idejét és helyszínét nyomon követhetné.
Skandináv úttörők és a mediterrán ragaszkodás
Az emberek és a kormányok hozzáállása földrajzi régiónként és kultúránként radikálisan eltér. A digitalizáció éllovasai egyértelműen a skandináv államok. Svédországban és Norvégiában a készpénzes tranzakciók aránya a teljes forgalomban 5-10 százalék alá süllyedt.
Ezekben az országokban teljesen megszokott, hogy a pékségekben, buszokon vagy utcai árusoknál hatalmas „No Cash” táblák fogadják a vásárlókat. Érdekesség azonban, hogy a közelmúltban még a svéd jegybank is javasolta bizonyos készpénzvédelmi szabályok bevezetését, felismerve a teljes digitalizáció nemzetbiztonsági és kirekesztési kockázatait.
Ezzel szemben Dél- és Közép-Európában, valamint a mediterrán térségben a papírpénz tartja a pozícióit, ahol a tranzakciók jelentős része még mindig készpénzben zajlik. Magyarországon is érdekes kettősség figyelhető meg: bár a digitális infrastruktúra rendkívül fejlett, a kulturális minták és a megszokás miatt a lakosság jelentős része továbbra is a készpénzben bízik a legjobban. Hasonló a helyzet Németországban is, és a fogyasztók komoly ellenállást tanúsítanak a készpénzhasználat adminisztratív korlátozásával szemben.