
Fotó: Teknős Miklós
A folyamat lehetővé teszi a devizaarány további csökkentését, egyúttal a hazai finanszírozás arányának növelését az államadósságon belül. Ennek jelentősége, hogy ha a világban kedvezőtlen piaci tendencia alakul ki és a nagy intézményi befektetők szabadulni akarnak a kisebb országok államkötvényeitől, akkor ezt kevésbé érzi meg a magyar gazdaság, hisz alig van mit eladniuk. A nagy alapok döntéseit ilyenkor a lélektan határozza meg: hiába kiegyensúlyozott egy ország költségvetési hiánya, erőteljes a növekedése és jelentős a fizetési mérlegének többlete – ha a befektetők az alapokból elkezdik kivonni a pénzt, akkor minden kötvényből eladnak, így a magyarból is.
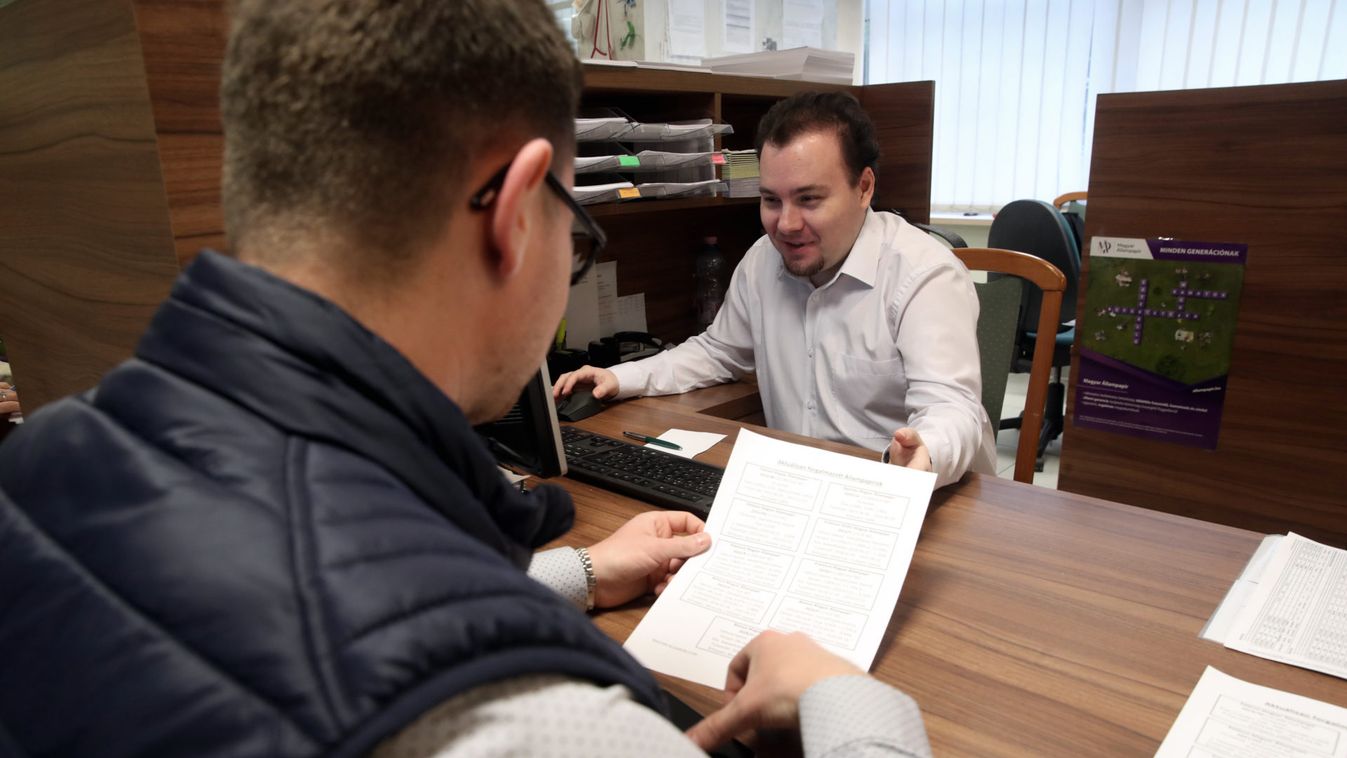
Felvetődhet a kérdés, hogy a lakossági finanszírozás nem túl költséges-e, hisz a MÁP Plusz hozama jóval magasabb, mint az intézményi ötéves államkötvények jelenleg 1,11 százalék körüli szintje. Noha a kamat jelenleg valóban igen magas az intézményihez képest, de a MÁP Plusz kamata fix, miközben a piaci hozamszint, amely mellett az intézményi papírok kibocsáthatók, változhat, amivel tulajdonképpen jövőbeli kamatkockázatot teremtenek.
A devizakötvényeket alapvetően leépíti az Államadósság-kezelő Központ, noha tavaly is kibocsátott eurókötvényt 7 éves lejáratra, 1,25 százalékos kamattal. Azóta azonban a fejlett országok kötvénypiacain óriási hozamesés következett be, sok európai ország 10 éves lejáratú állampapírjai negatív hozammal forognak, de a spanyol és portugál kötvények hozama is alig van nulla felett. Ilyen körülmények között megkockáztathatjuk, hogy ha Magyarország bocsátana ki most eurókötvényt, talán nem is kellene rá kamatot fizetni.